


डॉलर की नींव को बिना हिलाए उसे ब्रिक्स की चुनौती
के रवींद्रन
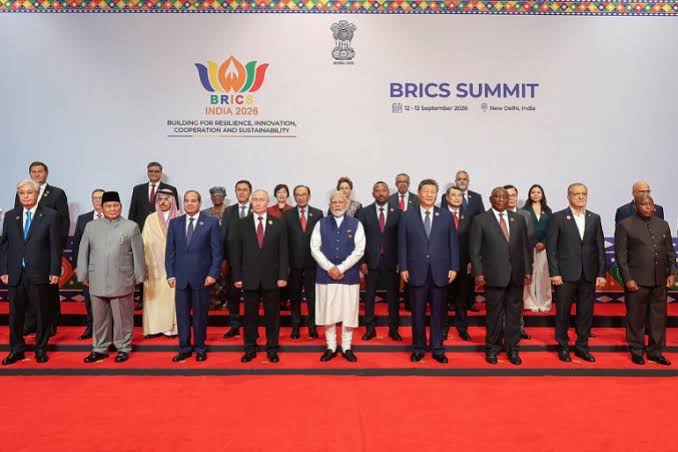
नई दिल्ली शिखर सम्मेलन में जोर ज्यादा व्यावहारिक चीजों पर रहा है । सीमा पार भुगतान को तेज और सस्ता बनाना, राष्ट्रीय भुगतान प्रणालियों को जोड़ना और व्यापार और निवेश के एक बड़े हिस्से का निपटान स्थानीय मुद्राओं में करने की अनुमति देना। यह अंतर मायने रखता है। डॉलर को दरकिनार करने में सक्षम भुगतान प्रणाली और डॉलर की जगह लेने में सक्षम मुद्रा एक ही चीज नहीं हैं। ब्रिक्स पहली चीज बनाने के करीब पहुंच सकता है, जबकि दूसरी चीज हासिल करने से अभी भी काफी दूर है। वित्त मंत्रियों और केंद्रीय बैंक के गवर्नरों ने इंटरऑपरेबिलिटी, स्थानीय मुद्रा निपटान और तेज-भुगतान प्लेटफॉर्म और संभावित रूप से केंद्रीय बैंक की डिजिटल मुद्राओं के बीच संबंधों को चर्चा के केंद्र में रखा है। भारत का यूपीआई और ब्राजील का पिक्स दिखाते हैं कि उभरती अर्थव्यवस्थाएं ऐसी भुगतान प्रणालियां बना सकती है जो विकसित अर्थव्यवस्थाओं की प्रणालियों के बराबर या उनसे बेहतर हों। ऐसे नेटवर्क को अंतरराष्ट्रीय स्तर पर जोड़ने से ब्रिक्स मुद्रा की आवश्यकता के बिना लेनदेन की लागत और कॉरेस्पोंडेंट बैंकों पर निर्भरता कम हो सकती है। यह डी डॉलर लाइजेशन का अधिक हासिल करने योग्य रूप है क्योंकि यह दुनिया की मुख्य आरक्षित संपत्ति के रूप में डॉलर की भूमिका को तुरंत बदलने की कोशिश करने के बजाय लेनदेन मध्यस्थ के रूप में डॉलर के उपयोग पर प्रहार करता है। चीन एक व्यापक उद्देश्य पर काम कर रहा है। बीजिंग चाहता है कि युआन की अंतरराष्ट्रीय भूमिका काफी बड़ी हो और उसने अपनी मुद्रा में व्यापार के निपटान के लिए तंत्र का लगातार विस्तार किया है। चीन के व्यापारिक साझेदारों की युआन क्लियरिंग व्यवस्थाओं तक पहुंच बढ़ रही है, जबकि चीन के क्रॉस बॉर्डर इंटरबैंक भुगतान प्रणाली के विकास ने ऐसा बुनियादी ढांचा तैयार किया है जो स्थापित पश्चिमी वित्तीय नेटवर्क के साथ-साथ काम कर सकता है। फिर भी, युआन को ऐसी बाधाओं का सामना करना पड़ता है जिन्हें भुगतान तकनीक दूर नहीं कर सकती। चीन पूंजी नियंत्रण बनाए रखता है, मुद्रा डॉलर की तरह स्वतंत्र रूप से परिवर्तनीय नहीं है, और वैश्विक निवेशकों को चीनी वित्तीय बाजारों तक वैसी ही अप्रतिबंधित पहुंच नहीं मिलती है। आरक्षित मुद्रा का दर्जा अंतत: सरकारों और निवेशकों की उस मुद्रा में बड़ी मात्रा में संपत्ति रखने की इच्छा पर निर्भर करता है, जिसमें राजनीतिक या वित्तीय तनाव के समय भी शामिल है। यहीं पर डॉलर को अपनी जबरदस्त ढांचागत बढ़त हासिल है। अमेरिका दुनिया को बड़ी मात्रा में आसानी से बिकने वाली सरकारी सिक्योरिटीज, गहरे कैपिटल मार्केट और एक ऐसी करेंसी देता है जिसे बिना ज्यादा रोक-टोक के सीमाओं के पार ले जाया जा सकता है। यहां तक कि जो देश अमेरिकी प्रभाव को कम करना चाहते हैं, वे भी इस प्रणाली पर बहुत ज्यादा निर्भर है। चीन खुद इस विरोध भास को दिखाता है, हालांकि स्थिति उतनी तेजी से नहीं बदल रही है जितना कभी-कभी माना जाता है। बीजिंग कई सालों से अमेरिकी ट्रेजरीसिक्योरिटीज में अपनी हिस्सेदारी कम कर रहा है। जून 2026 तक, मुख्य भूमि चीन की हिस्सेदारी गिरकर लगभग 633 अरब डॉलर हो गई थी, जो 2008 के बाद का सबसे निचला स्तर है और अपने उच्चतम स्तर से काफी कम है। यह गिरावट दिखाती है कि चीन सक्रिय रूप से अपने रिजर्व में विविधता ला रहा है, इसलिए ट्रेजरी में उसके निवेश को अब सिफ ‘इस बात के सुबूत के तौर पर पेश नहीं किया जा सकता कि बीजिंग हमेशा के लिए डॉलर प्रणाली से बंधा हुआ है। लेकिन अरबों डॉलर की बची हुई हिस्सेदारी भी मूल समस्या को दिखाती है। अभी भी ऐसा कोई बाजार नहीं है जहां चीन कीमतों, मुद्रा या अपने वित्तीय हितों पर असर डाले बिना आसानी से उन रिजर्व को ले जा सके। खाड़ी देश एक और महत्वपूर्ण परीक्षा पेश करते हैं। तेल उत्पादक देश डॉलर के बाहर सेटलमेंट व्यवस्थाओं के साथ ज्यादा सहज हो गए है, खासकर इसलिए क्योंकि चीन और भारत के साथ उनके आर्थिक संबंध बढ़ रहे हैं। ब्रिक्स में यूएई की मौजूदगी ऐसी चर्चाओं को और महत्व देती है, जबकि क्षेत्रीय देश एशियाई भागीदारों के साथ पेमेंट लिंक और स्थानीय मुद्रा व्यवस्थाओं की संभावना तलाश रहे हैं। लेकिन चुनिंदा लेन-देन के लिए युआन, रुपये या अन्य करेंसी स्वीकार करने की इच्छा का मतलब पेट्रोडॉलर ढांचे को छोड़ना नहीं है। खाड़ी देशों की करेंसी डॉलर से मजबूती से जुड़ी हुई हैं, उनके सॉवरेनवेल्थफंड में बड़ी मात्रा में डॉलर सम्पदा है, और अमेरिका उनकी सुरक्षा और निवेश संबंधों के लिए महत्वपूर्ण बना हुआ है। इसलिए, पूरी तरह हटाने के बजाय विविधता लाना ज्यादा संभव है। वाशिंगटन करेंसी के मुद्दे को भू-राजनीति से अलग करना भी मुश्किल बना रहा है।
डोनाल्ड ट्रंप ने बार-बार ब्रिक्स देशों को कड़ी व्यापारिक आर्थिक दंड की धमकी दी है, अगर वे डॉलर की जगह लेने के लिए बनाई गई किसी मुद्रा का समर्थन करते हैं। उनके प्रशासन ने साथ ही टैरिफ, व्यापार वार्ता और एक्सचेंज रेट के सवालों का इस्तेमाल आर्थिक नीति के साधनों के तौर पर किया है। अमेरिकी दृष्टिकोण में एक अंतर्निहित तनाव है। वाशिंगटन रिजर्व-मुद्रा से मिलने वाले असाधारण लाभों को बनाए रखना चाहता है। हालांकि, ट्रंप प्रशासन ने डॉलर को ज्यादा प्रतिस्पर्धी बनाने और अमेरिका के बाहरी असंतुलन को कम करने की कोशिश भी की है। रिजर्व मुद्रा की वजह से दुनिया भर में उसकी लगातार मांग बनी रहती है, जिससे वह घरेलू मैन्युफैक्चरर्स की पसंद से ज्यादा मजबूत बनी रह सकती है। आर्थिक ताकत का आक्रामक इस्तेमाल एक और विरोध भास पैदा करता है। प्रतिबंध, टैरिफ और धमकियां थोड़े समय के लिए अमेरिकी दबदबे को बढ़ा सकती है, लेकिन इनसे दूसरे देशों को ऐसी प्रणाली विकसित करने की प्रेरणा भी मिलती है जिनसे वाशिंगटन पर उनकी निर्भरता कम हो सके। इसीलिए ब्रिक्स भुगतान परियोजना को सिफ इसलिए खारिज नहीं किया जाना चाहिए कि कोई दूसरी रिजर्वमुद्रा अभी दूर की कौड़ी है। इसकी अहमियत धीरे-धीरे होने वाले बदलाव में है। अगर कोई ब्राजीलियाई कंपनी किसी भारतीय आपूर्तिकर्ता को सीधे रियाल और रुपये में भुगतान कर सकती है।
आओ नवयुग की प्रतिमा मे करें प्रतिष्ठा प्राण की ।
अज्ञान को दूर भगाएं ज्ञान का उजाला करें। गरीब बेसहारा बच्चों कि शिक्षा हेतु सहायता करने के लिए निम्नलिखित खाते में दान करें।
सुमन संगम आश्रय
अकाउंट नंबर 44629950112
IFSC code – SBIN0061208
State Bank of India Sector 77 Noida
sumansangamaashray2025@sbi